Wer sein Haustier absichern möchte, stolpert sofort über zwei Begriffe: OP-Versicherung und Krankenversicherung. Beide klingen ähnlich, decken aber sehr Unterschiedliches ab – und der Beitragsunterschied ist erheblich. Hier steht, worin sie sich unterscheiden.
Der Unterschied in einem Satz
Die OP-Versicherung zahlt, wenn operiert wird. Die Krankenversicherung zahlt auch dann, wenn nicht operiert wird – also bei Untersuchungen, Medikamenten, Labor und Röntgen. Jede Krankenversicherung enthält den OP-Schutz in aller Regel bereits; umgekehrt gilt das nicht.
Was eine OP-Versicherung typischerweise abdeckt
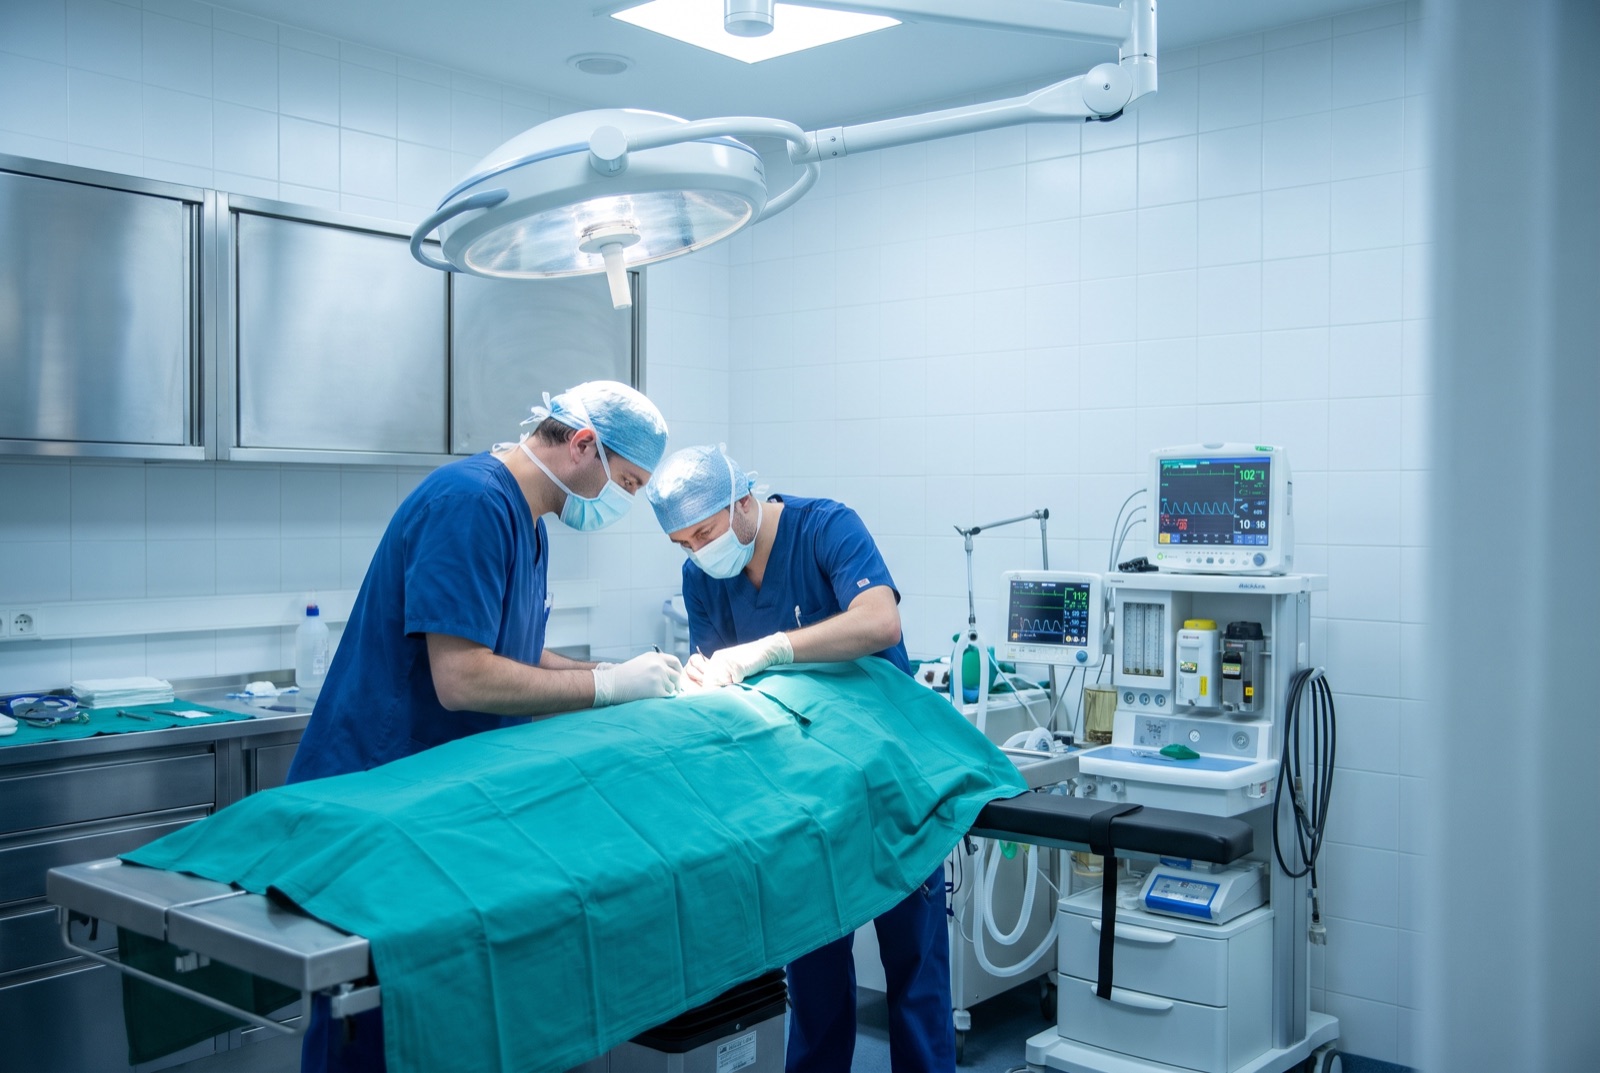
- Den chirurgischen Eingriff selbst
- Narkose und Überwachung während der Operation
- Die Diagnostik, die unmittelbar zur Operation führt
- Die stationäre Unterbringung rund um den Eingriff
- Nachbehandlung innerhalb eines festgelegten Zeitraums, oft einige Wochen
Nicht enthalten ist alles, was ohne Operation abläuft: die Behandlung einer chronischen Erkrankung, Medikamente über Monate, wiederkehrende Kontrollen.
Was eine Krankenversicherung zusätzlich leistet
- Tierärztliche Untersuchungen und Beratungen
- Labor, Röntgen, Ultraschall und je nach Tarif auch CT oder MRT
- Medikamente und Verbandmaterial
- Behandlung chronischer Erkrankungen
- Je nach Tarif Vorsorgeleistungen wie Impfungen, Entwurmung oder Zahnreinigung, meist über ein jährliches Budget
Wichtig zu wissen
Die teuerste Rechnung ist nicht immer die Operation. Eine chronische Erkrankung über mehrere Jahre – etwa eine Nierenerkrankung bei der Katze oder Arthrose beim Hund – kann in der Summe deutlich mehr kosten als ein einmaliger Eingriff. Genau diese Fälle deckt eine reine OP-Versicherung nicht ab.
Welche Variante für wen?
Eine OP-Versicherung kann passen, wenn …
- … der Beitrag das entscheidende Kriterium ist
- … laufende Behandlungskosten aus eigener Tasche tragbar wären
- … es vor allem darum geht, eine große einmalige Summe abzufedern
Eine Krankenversicherung kann passen, wenn …
- … auch die laufenden Kosten planbar sein sollen
- … eine Rasse mit bekannten gesundheitlichen Neigungen im Haushalt lebt
- … die Entscheidung über eine Behandlung nie am Geld scheitern soll
Worauf du bei beiden Varianten achten solltest
- Erstattungsgrenze nach GOT. Bis zum wievielfachen Gebührensatz wird erstattet? Das entscheidet im Ernstfall über mehrere hundert Euro.
- Jährliche Höchstgrenze. Manche Tarife begrenzen die Erstattung pro Jahr, andere nicht.
- Selbstbeteiligung. Fest, prozentual oder gar nicht – das beeinflusst Beitrag und Erstattung gleichermaßen.
- Wartezeiten. Wie lange nach Abschluss besteht noch kein Schutz?
- Ausschlüsse. Welche Erkrankungen oder Eingriffe sind ausgenommen?
Häufige Fragen
Kann ich später von der OP- in die Krankenversicherung wechseln?
Grundsätzlich ja, es handelt sich dann aber um einen Neuabschluss. Das Tier wird neu bewertet, Wartezeiten beginnen erneut und zwischenzeitlich aufgetretene Erkrankungen gelten als Vorerkrankung. Wer schwankt, sollte deshalb lieber gleich die größere Lösung prüfen.
Brauche ich beides gleichzeitig?
Nein. Eine Krankenversicherung schließt den OP-Schutz üblicherweise ein. Zwei Verträge parallel bringen keinen doppelten Schutz, sondern nur doppelte Beiträge.
Gibt es das auch für Pferde, Vögel und Kleintiere?
Für Pferde ist die Trennung zwischen OP-Versicherung und Krankenversicherung besonders verbreitet. Für Ziervögel und Kleintiere ist das Angebot deutlich kleiner – hier lohnt sich eine individuelle Prüfung.
Dieser Artikel erklärt allgemeine Zusammenhänge und ist keine Produktempfehlung. Welche Leistungen ein konkreter Tarif enthält, steht ausschließlich in den jeweiligen Versicherungsbedingungen. Gern prüfen wir gemeinsam, welche Variante zu deinem Tier passt.
Welche Variante passt zu deinem Tier?
Wir vergleichen unabhängig und kostenlos und sagen dir ehrlich, wann der größere Schutz sinnvoll ist – und wann nicht.
Kostenlose Beratung anfragen